Las PyMEs industriales acumulan 14 trimestres de caída y una de cada siete sufrió embargos de ARCA
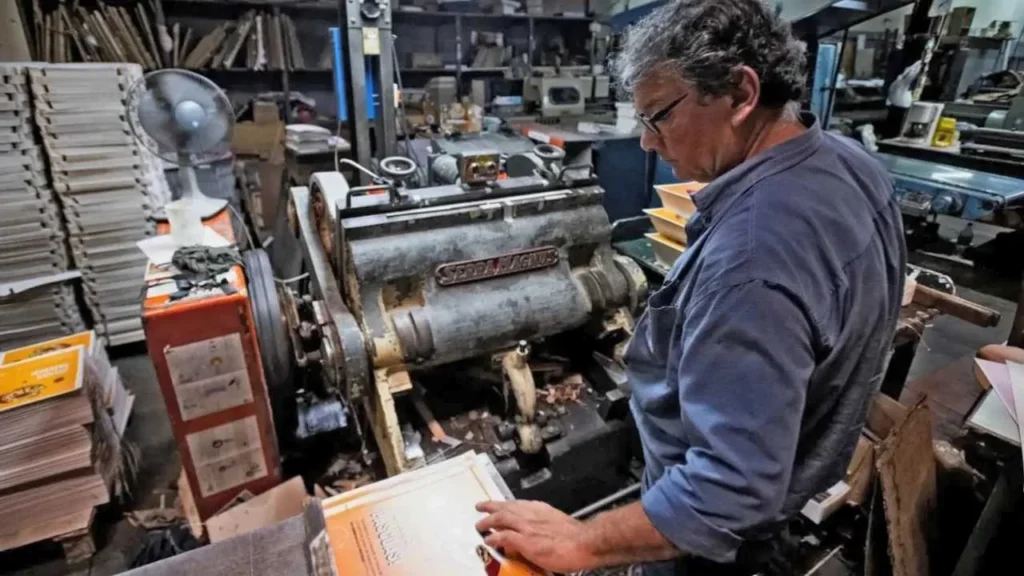
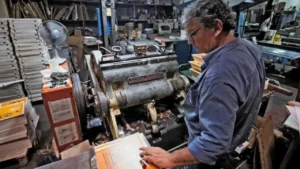
La industria PyME argentina continúa atravesando un escenario de retracción. Durante el tercer trimestre de 2026, la producción cayó un 11,9% interanual, mientras que el empleo registró una baja del 5,6%. De esta manera, el sector suma 14 trimestres consecutivos con indicadores negativos.
Los datos corresponden al último informe de coyuntura de la Fundación Observatorio PyME, que también advierte sobre el deterioro financiero de las empresas. Según el relevamiento, una de cada siete industrias fue alcanzada por embargos de ARCA, principalmente por deudas vinculadas al pago de impuestos y aportes corrientes.
La falta de ventas y el aumento de costos, entre las principales dificultades
El informe señala que la debilidad de la demanda continúa siendo uno de los mayores problemas para el sector: el 80% de las empresas consultadas mencionó la insuficiencia de ventas como una de sus principales preocupaciones.

A esto se suma el incremento de los costos de funcionamiento. El 75% de las firmas indicó que sus gastos aumentaron por encima de los precios que pudieron trasladar a los consumidores. La energía y la mano de obra aparecen entre los factores de mayor presión, mientras que el 69% de las industrias manifestó que su rentabilidad empeoró.
Las perspectivas tampoco muestran señales claras de recuperación. El índice de gerentes de compras (PMI) se ubicó en 44 puntos y acumula ocho trimestres por debajo del nivel considerado neutral. Por su parte, el índice de confianza empresaria descendió a 40 puntos, su registro más bajo desde el tercer trimestre de 2023.
Los embargos y las demoras en los cobros agravan la situación
Otro de los aspectos destacados del relevamiento es la dificultad de las empresas para cumplir con sus obligaciones tributarias. Entre los motivos de los embargos aparecen deudas de IVA, Ganancias y aportes correspondientes a la actividad corriente.
Además, la mitad de las industrias encuestadas registró una extensión en los plazos de cobro. Actualmente, el promedio alcanza los 49 días, diez más que durante 2025. Esta demora impacta en la disponibilidad de dinero para afrontar salarios, impuestos y pagos a proveedores